2848
Representación tributaria · January 2021
Prepare un poder para que personas designadas lo representen ante el IRS en los asuntos que especifique. Revise las dos páginas originales, incluida la declaración de cada representante, y descargue el PDF editable para firmarlo y entregarlo.
Preparando el PDF oficial. Puedes empezar a rellenar los campos siguientes.
Fuente: IRS · 2848 · January 2021 · PDF oficial en blanco
Qué debes tener a mano Tenga la identidad y dirección completas del contribuyente, los datos de contacto y las credenciales de cada representante individual, los formularios y períodos concretos, los actos que desea autorizar o limitar y copias de los poderes anteriores que desea conservar. Cada cónyuge necesita un formulario separado.
Primero se otorga el poder; después se acepta.
El Formulario 2848 autoriza a personas habilitadas a actuar por el contribuyente. La página 1 define quién y para qué; la página 2 continúa los límites y recoge la firma del contribuyente y la aceptación de los representantes.
Dos páginas con responsabilidades distintas.
- Página 1
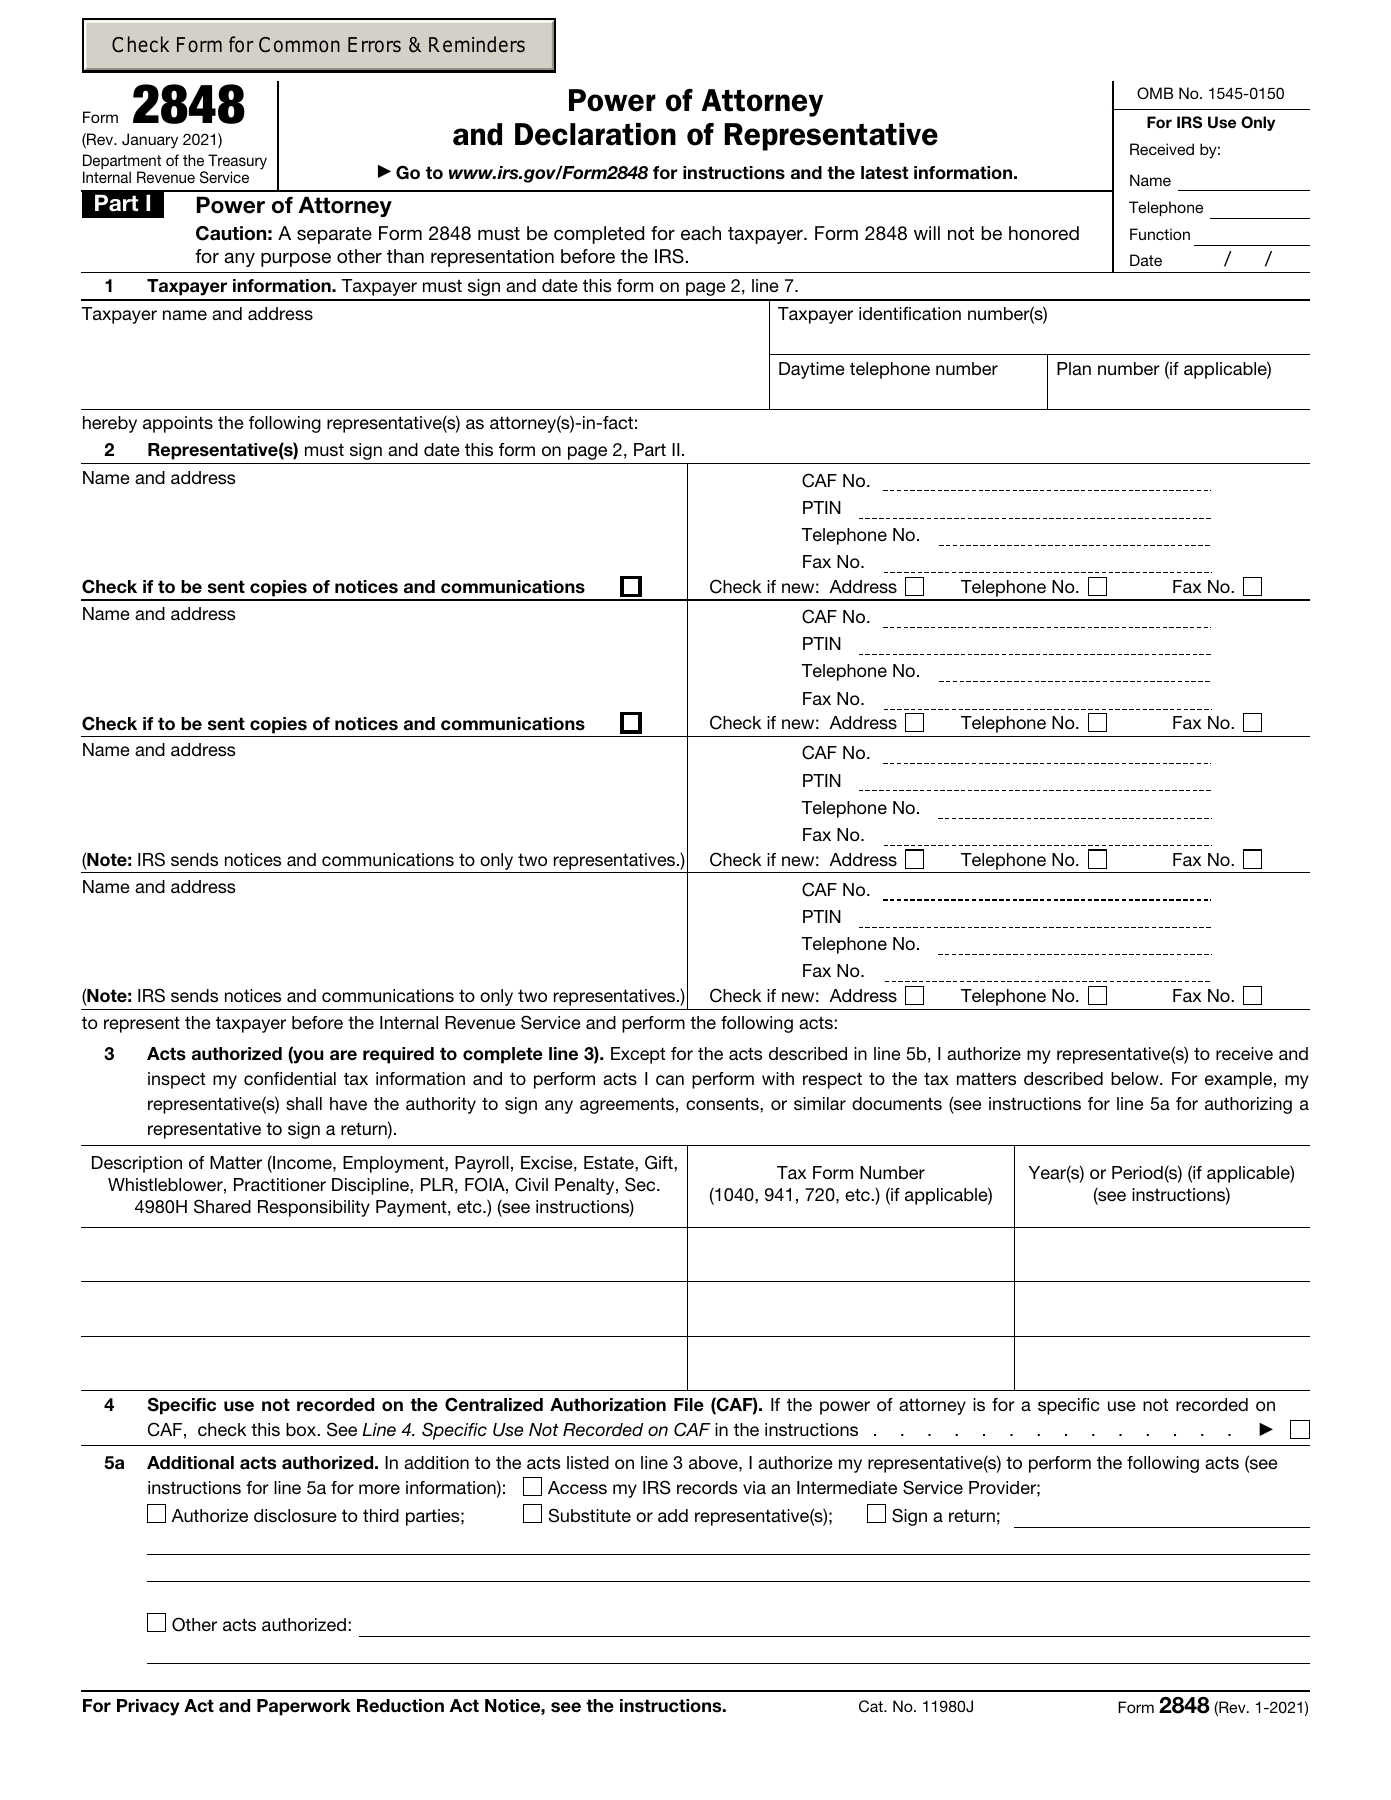
Página 1 · Defina la representación
El contribuyente designa personas, concreta los asuntos tributarios y decide qué actos adicionales autoriza.
 Página 2
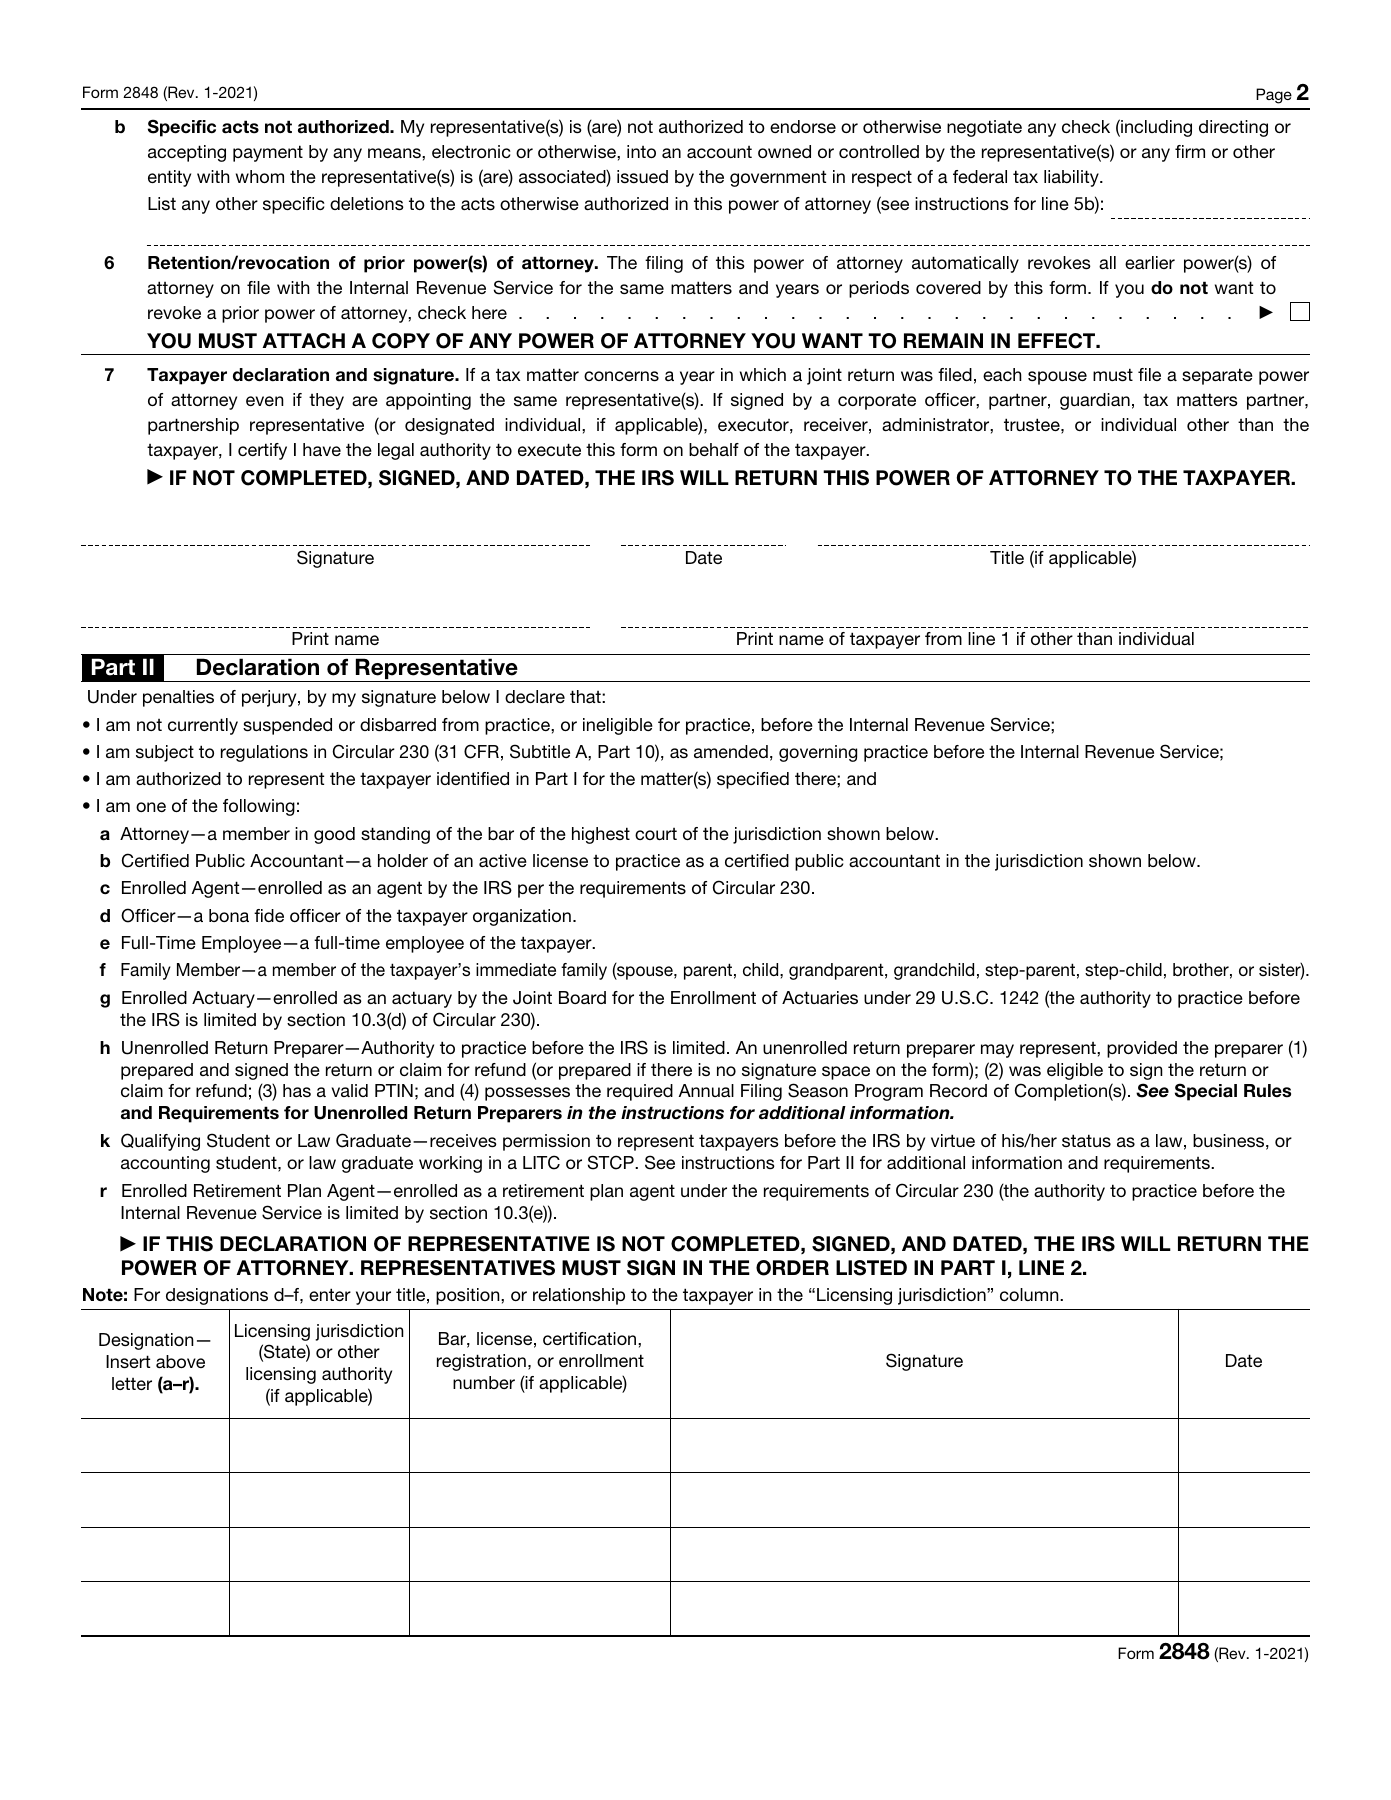
 · Limite, firme y acepte
Complete las restricciones y la conservación de poderes previos. El contribuyente firma la línea 7; cada representante ordinario firma la Parte II en el mismo orden que la línea 2.
Mantenga juntas ambas páginas. La excepción del agente que solo firma una declaración deja la Parte II en blanco; no es la vía de representación ordinaria.
Ubique los cuatro representantes y los asuntos en la página 1
La letra determina qué datos van en la Parte II.
Elija el fundamento real de la representación de cada persona. Un cargo, un parentesco y una licencia son datos distintos. Estos ejemplos explican las columnas; no acreditan la habilitación de nadie.
aAbogado
Miembro habilitado del colegio de abogados del tribunal superior de la jurisdicción correspondiente. Incluya la abreviatura del estado o territorio aplicable.
- Jurisdicción, cargo o parentesco
- Estado o territorio de habilitación
- Número, cuando corresponda
- Número de colegiación o licencia, si tiene
- Ejemplo ilustrativo
- a · NY · número de colegiación si se asignó
bContador público certificado
Use la jurisdicción donde el CPA tiene licencia activa. Se solicita el número si se asignó; no es un requisito universal para todos los representantes a o b.
- Jurisdicción, cargo o parentesco
- Estado o territorio de la licencia
- Número, cuando corresponda
- Número de certificación o licencia, si tiene
- Ejemplo ilustrativo
- b · CA · número de licencia si se asignó
cAgente inscrito
Agente inscrito por el IRS conforme a la Circular 230. El número de su tarjeta de inscripción va en la columna de número; las pautas actuales del IRS recomiendan IRS como autoridad.
- Jurisdicción, cargo o parentesco
- Se recomienda IRS
- Número, cuando corresponda
- Número de tarjeta de inscripción del IRS
- Ejemplo ilustrativo
- c · IRS · número de tarjeta de inscripción
dFuncionario de la entidad
Funcionario auténtico de la organización contribuyente. Indique el cargo real, no un estado de habilitación.
- Jurisdicción, cargo o parentesco
- Cargo exacto en la entidad
- Número, cuando corresponda
- Normalmente no corresponde
- Ejemplo ilustrativo
- d · President
eEmpleado a tiempo completo
Empleado a tiempo completo de este contribuyente. Indique su cargo o puesto; esta categoría no convierte a un asesor externo en empleado.
- Jurisdicción, cargo o parentesco
- Cargo o puesto
- Número, cuando corresponda
- Normalmente no corresponde
- Ejemplo ilustrativo
- e · Comptroller
fFamiliar
Parentesco inmediato: cónyuge, padre, madre, hijo, abuelo, nieto, padrastro, madrastra, hijastro, hermano o hermana, incluidos los hermanastros conforme a las instrucciones.
- Jurisdicción, cargo o parentesco
- Parentesco con el contribuyente
- Número, cuando corresponda
- Normalmente no corresponde
- Ejemplo ilustrativo
- f · Sister
gActuario inscrito
La inscripción es ante la Junta Conjunta para la Inscripción de Actuarios. La representación está limitada por la sección 10.3(d) de la Circular 230.
- Jurisdicción, cargo o parentesco
- No se exige un estado en general
- Número, cuando corresponda
- Número de tarjeta de inscripción de la Junta
- Ejemplo ilustrativo
- g · número de inscripción de la Junta
hPreparador no inscrito
Representación limitada para una declaración o reclamación que preparó y firmó cuando correspondía. Es esencial un PTIN válido; la habilitación y los registros AFSP exigidos se comprueban por separado.
- Jurisdicción, cargo o parentesco
- No se exige un estado en general
- Número, cuando corresponda
- PTIN válido: P y ocho dígitos; no se admite applied for
- Ejemplo ilustrativo
- h · el mismo PTIN en la línea 2 y la Parte II
kEstudiante o graduado en derecho habilitado
Participante habilitado de LITC o STCP con permiso especial de comparecencia del TAS. Primero indique al abogado o CPA supervisor, después al estudiante y adjunte la carta del TAS.
- Jurisdicción, cargo o parentesco
- LITC o STCP
- Número, cuando corresponda
- No se exige un número de licencia en general
- Ejemplo ilustrativo
- a o b primero · k después · LITC o STCP
rAgente de planes de jubilación inscrito
Agente de planes de jubilación inscrito por el IRS. La representación se limita al alcance de la sección 10.3(e) de la Circular 230.
- Jurisdicción, cargo o parentesco
- No se exige un estado en general
- Número, cuando corresponda
- Número de tarjeta de inscripción del IRS
- Ejemplo ilustrativo
- r · número de tarjeta de inscripción
La categoría k tiene su propio plazo: la autorización se elimina automáticamente del CAF 130 días después de que firme el contribuyente. Una prórroga exige una carta nueva del TAS y un 2848 nuevo; cambiar la fecha anterior no la prorroga.
Compare las columnas de la Parte II en la página 2 original
Ver el PDF originalRepresentación realizada realmente fuera de Estados Unidos
Las instrucciones permiten una excepción para una persona que representa a un contribuyente ante personal del IRS fuera de Estados Unidos. Se sigue firmando la Parte II y la columna de jurisdicción queda en blanco. Una dirección postal extranjera no basta para establecer esta excepción; lea las instrucciones completas antes de elegirla.
Leer el formulario oficial y todas las instruccionesLos límites de la categoría h
Esta categoría no permite actuar ante Apelaciones, funcionarios de recaudación ni el Asesor Jurídico Principal, ni firmar acuerdos, renuncias u otros documentos. Para declaraciones preparadas y firmadas después del 31 de diciembre de 2015, los registros AFSP exigidos abarcan el año de preparación y el de representación. El año tributario por sí solo no acredita esos hechos.
Leer el formulario oficial y todas las instruccionesEl orden de las firmas cambia el plazo.
Los representantes ordinarios firman la Parte II en el orden de la línea 2. El intervalo de 45 o 60 días se aplica cuando firma primero el contribuyente; no es un plazo de recepción del IRS.
Primero el contribuyente · residente en EE. UU.
Firma el contribuyenteDentro de 45 díasFirma el representanteMida la fecha de firma de cada representante desde la del contribuyente cuando este reside en Estados Unidos.
Primero el contribuyente · residente en el extranjero
Firma el contribuyenteDentro de 60 díasFirma el representanteEl intervalo mayor depende de que el contribuyente resida en el extranjero, no de la dirección del representante.
Primero el representante
Firma el representanteSin límite de 45/60 díasFirma el contribuyenteEl contribuyente puede firmar después del representante sin esta restricción de 45 o 60 días. Los representantes siguen firmando en su orden indicado.
Si se cumple el intervalo entre firmas, el formulario puede presentarse para su tramitación después. No invente una fecha para cumplir un plazo. Complete las firmas reales y las fechas aplicables; escribir un nombre en letra de imprenta aquí no equivale a firmar.
Ubique la firma y los nombres del contribuyente en la página 2
Elija cómo entregarlo después de firmar.
Descargue las dos páginas originales. El contribuyente y cada representante ordinario deben completar las firmas que correspondan; esta herramienta no firma, verifica la habilitación profesional, adjunta documentos ni presenta la autorización.
El correo o fax exige firmas manuscritas; las fechas pueden escribirse a máquina, estamparse o escribirse a mano. La presentación en línea puede admitir firmas electrónicas conforme a sus reglas de verificación de identidad. Esta herramienta no autentica firmas ni presenta automáticamente.
Mantenga las dos páginas originales y añada usted los documentos exigidos, incluidos poderes anteriores o una carta del TAS cuando corresponda. Un poder de uso específico de la línea 4 va a la oficina que tramita el asunto. Consulte las instrucciones del IRS para la vía ordinaria apropiada.
Situaciones especiales y límites de la herramienta
¿La dirección del contribuyente actualiza los registros del IRS?
No. La dirección identifica al contribuyente para este poder. Prepare el Formulario 8822 o 8822-B por separado para cambiar la dirección registrada en el IRS.
Leer el formulario oficial y todas las instrucciones¿Y si solo quiero revocar un poder anterior?
Un Formulario 2848 nuevo designa representantes. Para revocar sin designar otros, siga las instrucciones del IRS para marcar una copia con REVOKE y firmar y fechar debajo, o prepare la declaración de revocación firmada que corresponda. Este editor no crea ese documento separado.
Leer el formulario oficial y todas las instrucciones¿Cómo se tratan mis datos?
Tus datos se procesan en esta página del navegador. Cada formulario conserva su propio borrador al navegar; actualizar o cerrar la página borra los borradores. El análisis opcional, incluidas las grabaciones de Clarity, depende de tu elección en Configuración de análisis y de la Política de privacidad. Descarga una copia para guardar tu trabajo.
¿Puedo editar el PDF descargado?
Sí. El PDF exportado conserva las 2 páginas originales y los campos editables. No está firmado. Sigue los requisitos de firma y entrega del destinatario.
¿Por qué podría tener que revisar algún texto?
El PDF original tiene espacio limitado en los campos. Si el texto no cabe o la fuente del PDF no admite algún carácter, indicaremos el campo para que puedas corregirlo. Nunca eliminamos caracteres ni recortamos texto que no cabe sin avisarte.
Consulte el original y las pautas actuales del IRS.
Esta guía usa el Formulario 2848, revisión January 2021, las instrucciones completas separadas y las pautas actuales del IRS. El original descargable de 2 páginas permanece en inglés.
2848 · January 2021
¿Necesita acceso a información sin representación?
El Formulario 8821 permite a destinatarios designados examinar o recibir información tributaria concreta. No otorga representación.
Consultar el Formulario 8821FormAgile es un servicio independiente, sin afiliación con el IRS ni con ninguna agencia gubernamental. Los formularios oficiales en blanco están disponibles gratis en el IRS. Esta herramienta no ofrece asesoramiento fiscal ni legal.